星空体育-(StarSkySports)星空体育官方网站
在疫苗市场竞争愈加激烈的背景下,国内疫苗生产企业康泰生物近日发布的2024年业绩预告引发了广泛关注。根据其最新数据,康泰生物展现出明显的业绩滑坡,净利润预计将在1.9亿元至2.7亿元之间,同比下降幅度高达77.94%至68.65%。这一令人震惊的变化,反映了公司在激烈的市场竞争中的不利局面,令人不禁想要探寻其背后的原因。
康泰生物的2023年净利润为8.61亿元,如今的预期降幅显然极为显著。对此,公司解释称,业绩下滑主要源于市场竞争加剧及库存去化等因素的双重影响,同时还受到固定资产折旧及资产减值的压力。而这一切,似乎都指向了“疫苗价格战”的蔓延。
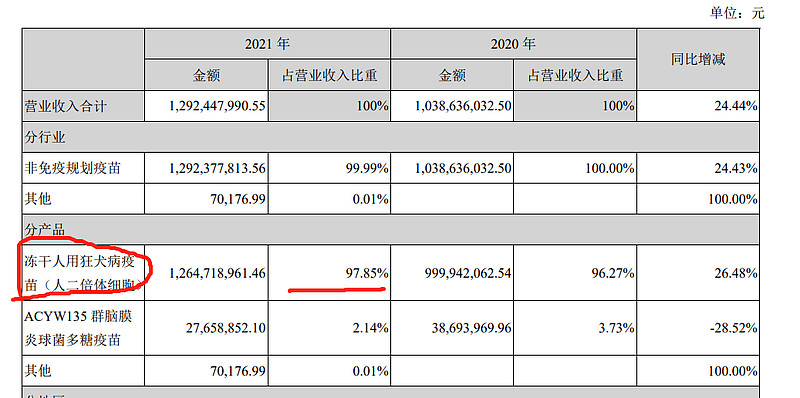
令人关心的是,康泰生物并未参与降价的竞争。1月23日,康泰生物董秘办公室的工作人员在接受采访时强调,公司全线产品并没有降价。尽管疫苗单价未降低,但总营收却出现了明显下滑,这似乎意味着其销售数量面临困境。根据2024年半年度报告,非免疫规划疫苗的营收在总营收中占比达到95.79%,而免疫规划疫苗则仅为2.23%,这反映出非免疫规划疫苗的销售表现直接决定了康泰生物整体的盈利状况。
值得注意的是,疫苗的批签发数据虽然反映了生产与供应能力的发展,但并不等同于实际销量。数据显示,2024年前三季度康泰生物的疫苗批签发数量整体呈现上升趋势。例如,四联苗批签发24批次,同比增长4%;而13价肺炎球菌疫苗的批签发数量高达22批次,同比增长47%。然而,与这些增长数据形成鲜明对比的,是其总体营收的降低,这意味着北京市民的疫苗接种意愿减弱,市场需求显著下滑。
康泰生物在疫苗行业中的颓势并不是个案。2023年6月,随着国药集团的降价行动,国产疫苗进入了一个新的价时代,价格的滥觞显然mark了自费疫苗高盈利的终结。自那时起,包括四价流感疫苗、破伤风疫苗、麻腮风疫苗等在内的多款自费疫苗纷纷以18%-30%的幅度降价,竞争日益激烈的市场环境深刻影响了康泰生物的营收。
在疫苗市场上,深化激烈竞争的自费疫苗领域,不仅仅是康泰生物一家企业的挑战。面对来自外资和其他国产品牌的竞争,特别是在肺炎疫苗和狂犬疫苗的市场中,康泰生物显然遭遇了对手的重重压力。值得一提的是,2023年末,中国市场上已经有9款肺炎疫苗获得批准上市,这令康泰生物面临更为严峻的局势。诸多竞争者的存在,让其在价格和市场份额的斗争中倍感困难。
回顾康泰生物过去几年的财务数据,可以明显看出应收账款呈现上升趋势:2020年应收账款为16.13亿,2023年更是飙升至27.88亿。这样的趋势使得公司在营收下降的背景下,进一步面临流动性风险。至此,康泰生物在降价潮未能及时作出反应的情势下,如何立足于之余的市场机会,重塑公司盈利模式,将是其未来至关重要的战略方向。面临疫苗行业的动荡与不确定性,康泰生物必须认真反思自身的市场决策与应对策略,才能在挑战重重的市场环境中寻求生存与发展。